第一节:责任会计概述
1.1 什么是责任会计?
责任会计是一种会计管理方法,它通过将企业内部各部门、各单位划分为若干个责任中心,对其经济活动进行规划、控制、考核和评价,以实现企业整体目标的一种会计管理体系。
核心思想:责任会计的本质是“权责利”相结合的会计管理模式,使每个责任中心对其可控范围内的经济活动负责,从而提高企业整体运营效率。
1.2 责任会计的产生与发展
责任会计萌芽于20世纪初,随着泰勒科学管理理论的推广而发展。二战后,随着企业规模扩大和分权管理需要,责任会计逐渐系统化和完善。现代企业制度下,责任会计已成为管理会计的重要组成部分。
1.3 责任会计的基本原则
- 可控性原则:责任中心只对其可控的成本、收入和利润负责,不可控因素不纳入考核范围。
- 目标一致性原则:各责任中心的目标应与企业的总体目标保持一致。
- 责权利相结合原则:责任中心必须拥有相应的权力和利益,才能有效承担责任。
- 反馈性原则:及时反馈各责任中心的业绩信息,便于调整和控制。
- 激励性原则:通过考核和奖惩机制,激励各责任中心积极实现目标。
第二节:责任中心的类型
责任中心是指企业内部承担一定经济责任、并享有相应权力和利益的组织单位,通常分为以下四类:
2.1 成本中心
定义:只对成本或费用负责的责任中心,不产生收入或不对收入负责。
特点:
- 只考核成本或费用
- 产出难以用货币计量
- 分为标准成本中心和费用中心
考核指标:成本降低额、成本降低率、费用预算执行情况
示例:生产车间、管理部门、研发中心
2.2 收入中心
定义:对收入负责的责任中心,主要职责是促进产品销售,实现销售收入最大化。
特点:
- 只考核收入,不考核成本
- 拥有一定的定价和销售决策权
- 通常存在于销售部门
考核指标:销售收入、市场占有率、销售增长率
示例:销售部门、地区销售办事处
2.3 利润中心
定义:既对成本负责,又对收入和利润负责的责任中心,能够独立核算利润。
特点:
- 有权决定产品品种、价格、生产规模等
- 独立核算成本和收入
- 分为自然利润中心和人为利润中心
考核指标:贡献毛益、部门利润、投资报酬率
示例:事业部、分公司、独立经营的产品线
2.4 投资中心
定义:既对成本和利润负责,又对投资负责的责任中心,拥有投资决策权。
特点:
- 权限最大,责任最重
- 既要保证利润,又要保证投资效益
- 通常是有独立投资决策权的最高管理层
考核指标:投资报酬率(ROI)、剩余收益(RI)、经济增加值(EVA)
示例:集团总部、地区总部
第三节:责任会计的核算方法
3.1 责任中心的业绩报告
责任会计通过编制责任报告来反映各责任中心的业绩,报告应遵循“谁负责、谁报告”的原则。
责任报告的基本内容:
- 实际业绩数据
- 预算或标准数据
- 差异(有利/不利)
- 差异原因分析
- 改进措施建议
3.2 内部转移价格
内部转移价格是各责任中心之间相互提供产品或劳务时使用的结算价格,直接影响各责任中心的收入和成本。
常见转移价格类型:
1. 市场价格:以外部市场价格为基础,适用于有公开市场的产品。
2. 协商价格:买卖双方协商确定,适用于无完全竞争市场的情况。
3. 成本加成价格:以成本为基础加上合理利润,适用于无外部市场产品。
4. 双重价格:买卖双方分别采用不同价格,可减少内部矛盾。
转移价格的作用:
- 公平评价各责任中心业绩
- 引导各责任中心作出符合整体利益的决策
- 协调内部利益分配
3.3 责任成本的分配与控制
责任成本的分配应遵循“可控性”原则,各责任中心只承担其可控成本。
成本分配方法:
- 直接分配法:直接计入各责任中心
- 交互分配法:考虑责任中心之间的相互服务
- 层次分配法:按受益程度逐步分配
成本控制途径:
- 标准成本控制
- 预算控制
- 责任成本核算与差异分析
第四节:责任会计的实践运用
4.1 责任会计在预算管理中的应用
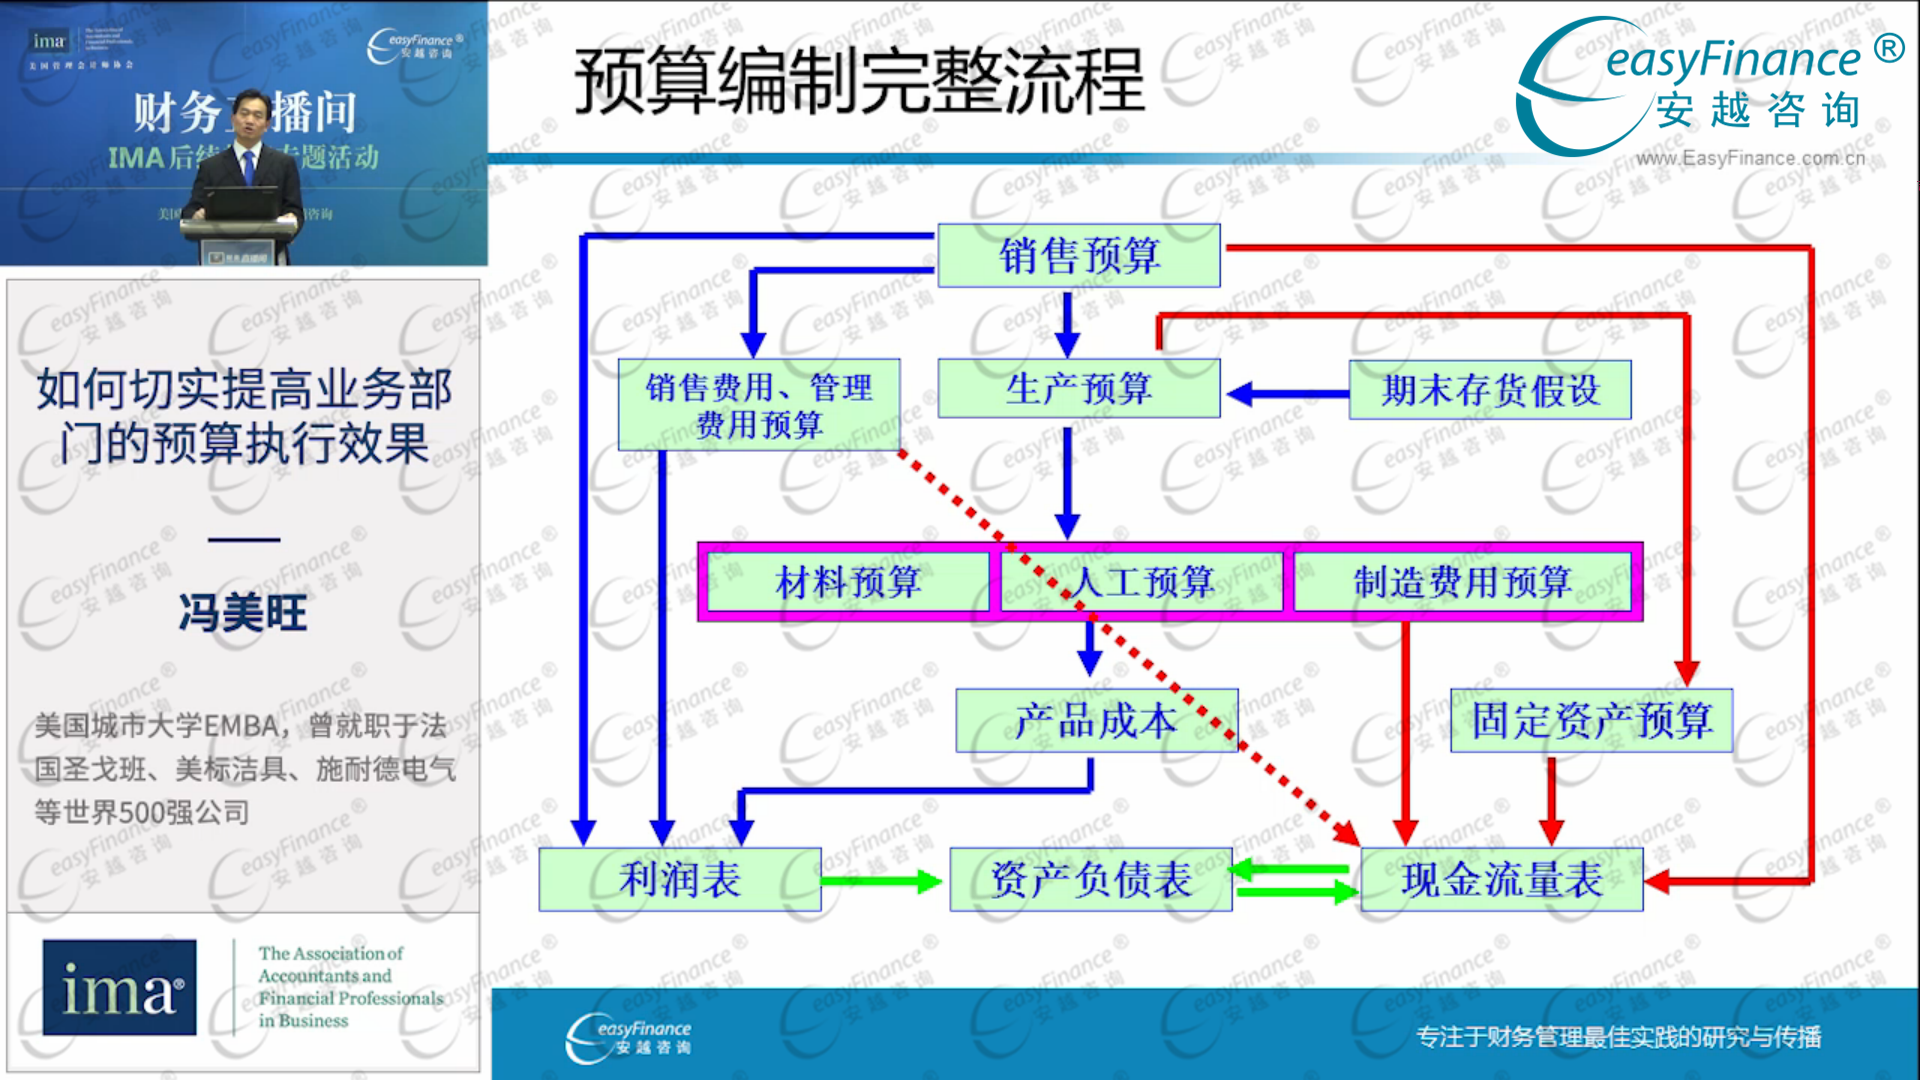
预算管理是责任会计落地的重要工具。通过编制责任预算,将企业总目标层层分解到各责任中心,使每个责任中心明确自身目标和资源边界。
实施步骤:
1. 确立企业战略目标
2. 分解形成全面预算
3. 划分责任中心及责任预算
4. 过程跟踪与差异分析
5. 绩效考核与激励
实施要点:
- 预算指标要可控
- 预算编制要全员参与
- 预算执行要动态监控
4.2 责任会计与绩效评价
业绩评价流程:
1. 确定评价指标(财务指标与非财务指标结合)
2. 区分可控与不可控因素
3. 编制责任报告并计算差异
4. 分析差异原因,提出改进措施
5. 奖惩兑现,激励先进
评价指标举例:
- 成本中心:成本降低率
- 利润中心:贡献毛益率、利润增长率
- 投资中心:ROI、RI、EVA
4.3 责任会计模式的优缺点及注意事项
优点:
- 增强各责任中心的责任意识
- 分权管理,提高决策效率
- 有利于绩效考核和员工激励
- 促进企业整体目标实现
缺点与挑战:
- 可能导致本位主义,片面追求局部利益
- 转移价格制定难度大,易引发内部矛盾
- 纯财务指标容易导致短期行为
实施注意事项:
- 正确处理集权与分权的关系
- 建立科学合理的内部转移价格体系
- 结合非财务指标进行综合评价
- 加强信息系统建设,确保数据准确及时收集。
案例分析(附录/举例)
某大型制造企业采用责任会计制度:
- 总经理办公室为投资中心
- 各产品事业部为利润中心,独立核算利润
- 各生产车间为成本中心,负责可控成本控制
- 销售分公司为收入中心,重点考核销售收入
通过年初分权、年初责任预算编制和月度责任报告,企业理顺了总部与各事业部权责,年末利润同比增长20%,成本费用下降应用说明》。
附录:本章复习建议(可根据实际情况嵌入PPT底部,不作为正式章节)
- 重点理解责任中心的划分。处理难点:各责任中心之间的转移定价。建议用自己的企业内部组织匹配这些责任原理,方可明白知识用途路径的最佳用途等等。这可以加强整个企业集团的有效管理与经营目标的最终落地效率最大化!!最终方案因此说必。不断循环实践技巧归纳吸收需要提炼经验和优势(此处取决于管理上尤其作为CEO的对CPA财经深度全方面应用的特别之处必不可少的一样工具的体系中的主力军)!优秀企业要做到全员改变被动而是各自动责任感行动起来挖掘各自的智能。积极实施改变自新方案路线必须跟紧决策管理者思维走。以上完成更有效帮助企业快步将来循环负责超越超强绩效。