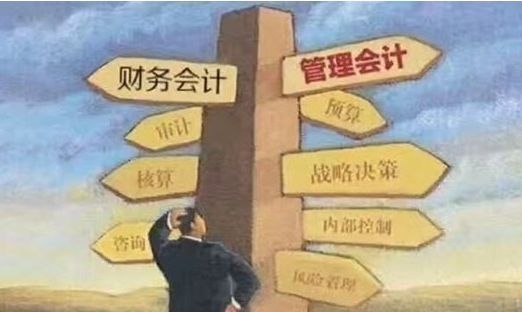
随着经济环境的快速变化和企业管理需求的不断提升,传统的财务会计工作正面临着前所未有的挑战。越来越多的企业开始重视管理会计,期望通过其决策支持、价值创造和风险管控等功能,推动企业实现精细化管理和战略目标。在这一背景下,“管理会计来了,会计人员该如何转型?”成为每一位财务从业者必须思考的问题。作为财务会计咨询领域的观察者,笔者将从转型的必要性、转型方向、实施路径及咨询建议四个方面展开探讨。
一、转型的必要性:从“记账者”到“价值创造者”
长期以来,财务会计的主要职能是核算与监督,工作重心在于记录经济业务、编制财务报表、满足外部报告需求。随着人工智能、自动化软件和财务共享中心的普及,传统的凭证录入、对账、报表生成等重复性、标准化工作正逐步被机器替代。会计人员如果仍停留在“账房先生”的角色,职业空间将不断收窄。
与此企业对内部管理信息的需求日益增长:成本控制、预算管理、绩效评价、投资决策、风险预警……这些都需要管理会计的深度参与。管理会计横跨财务与业务,通过数据分析、模型构建和策略建议,直接服务于企业内部管理,帮助企业提升经济效益。简言之,管理会计代表未来的方向,会计人员向管理会计转型不是“要不要”的问题,而是“多快”的问题。
二、转型方向:能力重塑与角色升级
会计人员向管理会计转型,并非全盘抛弃原有技能,而是需要在财务会计坚实基础之上,补充和强化以下能力体系:
- 数据分析与解读能力:能够从财务数据中挖掘业务洞察,运用比率分析、趋势分析、本量利分析等方法,发现经营中的问题与机会。
- 预算与预测能力:掌握全面预算管理流程,熟练运用滚动预测、零基预算等工具,支持企业资源配置。
- 成本管理与控制能力:熟悉作业成本法、标准成本法、目标成本法等,能够设计科学的成本核算体系,推动降本增效。
- 业务伙伴意识:深入理解采购、生产、销售、研发等业务流程,用财务语言为业务部门提供决策支持,成为“业务中的财务,财务中的业务”。
- 战略与风险管理思维:能够从公司战略高度审视财务问题,识别关键风险点,提出应对建议。
- 信息系统应用能力:熟练使用ERP、BI、预算管理软件等工具,提升工作效率和可视化效果。
伴随着能力的提升,会计人员的角色也将从核算型转向分析型、决策支持型乃至战略型,职业路径同样从“账务处理”拓宽至“财务分析”“业务财务”“财务BP”“管理会计总监”等方向。
三、实施路径:如何规划与实践
转型非一日之功,会计人员应结合自身情况,制定清晰的路线图:
- 心态调整:主动拥抱变化,走出“只做核算”的舒适区,意识到管理会计的价值所在。
- 理论学习:系统学习管理会计知识体系,可参考CMA(美国注册管理会计师)、CIMA(特许管理会计师公会)等认证课程,或参加财务管理、数据分析等相关培训。
- 实践积累:在本职工作中主动承担预算编制、成本分析、专项财务分析等任务,将理论知识转化为解决问题的能力。可从参与一个成本改善项目或一个季度的预算差异分析开始。
- 跨界交流:多与业务部门沟通,参与业务会议,了解业务痛点和流程,逐步培养从财务角度提出业务建议的习惯。
- 工具赋能:学习Excel高级应用、SQL、Power BI、Tableau等工具,提升数据处理和展现效率。
- 寻求导师或同行圈:加入管理会计社群,与已经转型成功的前辈交流,获得指导和机会。
四、财务会计咨询视角:如何帮助企业会计人员转型?
作为专业的财务会计咨询机构,我们在服务企业中常遇到会计团队转型困难的问题。结合实践经验,我们建议企业与财务人员从以下层面协同推进:
- 组织层面:企业应重新定义财务部门的职能,将管理会计岗位从传统财务中分离或强化,设置财务BP、财务分析等专职岗位;建立轮岗机制,让会计人员有机会接触业务;同时引入管理会计工具和方法论,提供培训资源。
- 咨询赋能:咨询顾问可以协助企业搭建管理会计体系,包括预算管理、成本核算、经营分析、绩效评价等模块,并通过“传帮带”的方式,在实际项目中培养企业自身的会计人员。
- 个人层面:会计人员应主动向咨询顾问或外部专家请教,利用咨询项目的机会深入学习管理会计的落地方法。比如,在参与全面预算咨询项目时,不要只完成数据收集工作,而要认真学习预算模型搭建、逻辑勾稽关系以及推动落地的技巧。
管理会计的到来,既是挑战也是机遇。对于广大会计人员而言,唯一不变的是持续学习与主动进化。财务会计的严谨性是根基,管理会计的思维与工具是翅膀——立足根基,展翅飞翔,才能在财务转型的大潮中立于不败之地。财务会计咨询愿意成为您转型路上的伙伴,以专业力量陪伴更多财务人走向价值创造的新阶段。